

【新闻导语】近期,Hyperliquid政策委员会(HPC)向美国证券交易委员会(SEC)和商品期货交易委员会(CFTC)发出请求,敦促其为永续合约(尤其是股票永续合约)建立清晰、一致的美国监管框架。
【背景】永续合约是一种衍生品,为交易者提供资产敞口而无需持有资产。与传统期货不同,永续合约没有固定到期日。美国监管核心问题在于:永续合约在法律上应被归类为期货还是掉期?这一区分至关重要,因为期货通常受CFTC监管,而掉期可能落入SEC管辖。HPC指出,数十年来跨越两机构管辖权的产品(如新型期权、指数参与凭证、道琼斯指数期货等)屡次引发分类疑问。
【核心争论】HPC强调,传统期货有到期日而永续合约没有,但仅凭此不应阻碍其被归类为期货,因为永续合约的资金费率机制能保持价格与标的资产一致,类似于到期促使传统期货价格收敛。HPC主张,SEC与CFTC可通过现有法律下的解释性指引、政策声明及工作人员行动提供澄清,而非等待国会立法,后续再通过正式规则制定完善框架。此前,一位联邦法官曾将此比作决定“四面体该放进方孔还是圆孔”。
【市场动态】此举背景是HIP-3永续合约在十个月内交易量达4800亿美元,涵盖商品、货币、指数和股票。同时,HyperEVM(Hyperliquid生态中的以太坊兼容智能合约环境)周收入创下逾100万美元的历史新高,显示网络活动与经济需求持续增长。
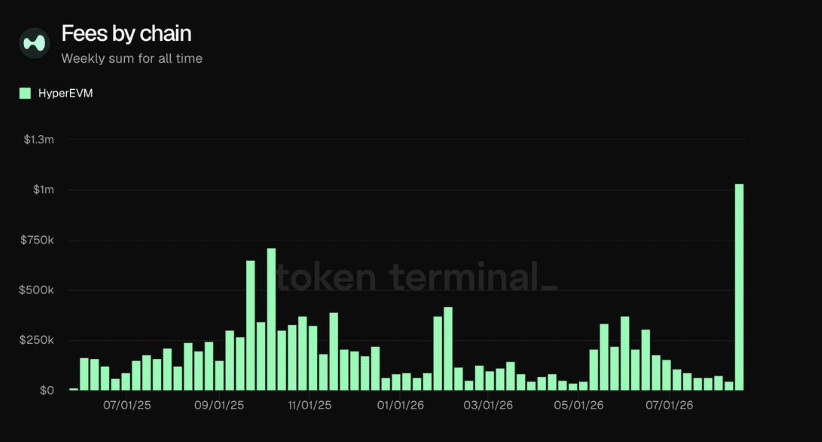
来源:Token Terminal
【结语】HPC表示,协调的分类标准将让交易所转而竞争执行质量与流动性。在HYPE代币创历史新高后,Hyperliquid面临关键考验,未来监管明朗化值得关注。