

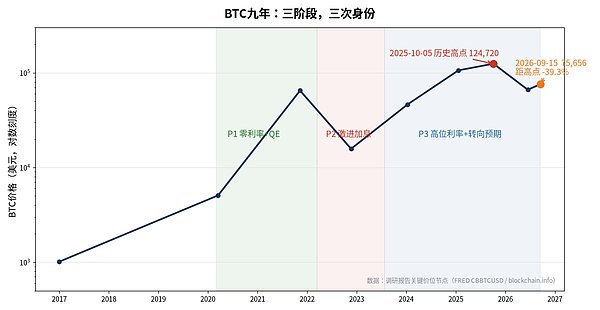
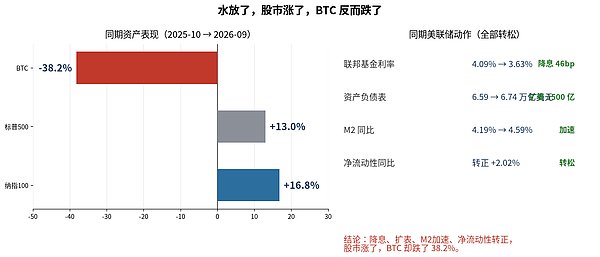
九年数据重审:BTC与美联储关系并非脱钩,而是重构。作者富贵通过分析2017年1月至2026年9月15日共2438个交易日、62次FOMC会议的数据发现,比特币(BTC)并未脱离美联储影响,而是改变了传导路径。传统“加息即崩、放水即涨”的线性逻辑在近年明显失效。例如,2025年10月至2026年9月,美联储降息46个基点、扩表1500亿美元、M2增速回升,同期纳指上涨16.8%,但BTC却暴跌38.2%。
“放水必涨”公式失效:M2与BTC相关性由正转负
在2020–2022年零利率+QE阶段(P1),BTC同比收益率与M2同比增速相关系数高达0.716;2022–2023年激进加息期(P2)仍为0.520;但进入2023年7月后的高位利率期(P3),该相关性逆转为-0.766。协整检验进一步显示,BTC与M2在三个阶段均无长期均衡关系(p=0.729),表明过去基于水平值的高相关仅为伪回归。
FOMC事件研究:BTC反应延迟但幅度放大
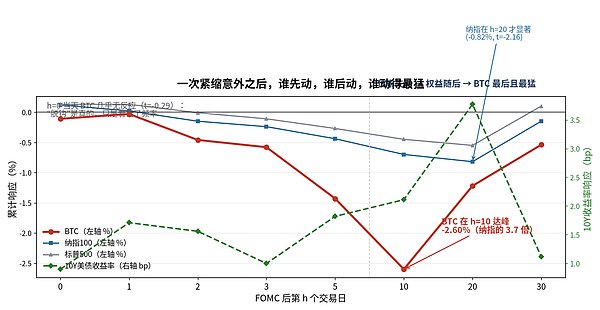
采用Jordà(2005)局部投影法,以FOMC当日2年期美债收益率变动作为货币政策冲击代理变量,发现BTC对偏紧政策冲击的响应并非即时发生。FOMC当日(h=0)累计收益无显著变化,但至第10个交易日累计下跌2.60%(t=-1.88),跌幅为纳指的3.7倍。ETF上市后(2024年1月起),该负向效应在30日内持续累积,β达-1.063(t=-2.07),显示机构化后BTC对宏观信号更敏感但定价更慢。
美元通道断裂,美股成为新中介
尽管美元指数(DXY)与BTC长期呈负相关(全样本r=-0.197),但事件研究表明,FOMC后30日内DXY对政策冲击无显著响应,且中介分析显示ETF上市前“Fed→美元→BTC”路径存在,而上市后该路径几乎归零(间接效应从-0.152降至-0.007)。同期,纳指成为显著中介变量:控制纳指后,政策冲击对BTC的直接效应衰减34%,暗示“权益市场渠道”正在取代传统汇率传导。
ETF改变微观结构:波动率下降,信息传导加速
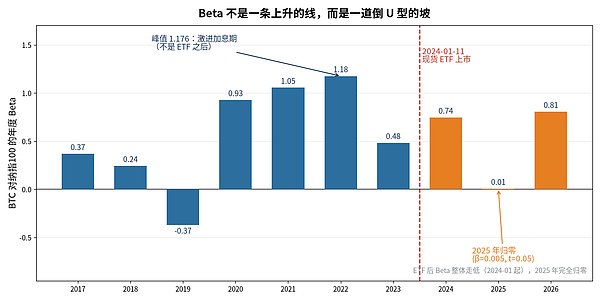
现货BTC ETF于2024年1月获批后,三大结构性变化显现:(1)年化波动率从75.1%降至48.5%;(2)标普500前一日收益对BTC当日收益的预测力从0.255升至0.379;(3)90日滚动BTC-标普相关性均值从0.002升至0.062(p<0.001)。然而,纳指单因子仅能解释ETF后BTC波动的3.5%,表明BTC未变成“另一只科技股”。
BTC有时是“金丝雀”:Granger因果显示其领先宏观指标
除2022–2023年激进加息期外,在QE期(P1)和当前高位利率期(P3),BTC价格变动在统计上显著领先标普500、纳指、VIX及美元指数(p<0.001)。这可能源于其7×24小时交易特性,使其能更快反映全球隐性风险,扮演“风险偏好金丝雀”角色。
稳定币:Crypto内生流动性的新锚
与M2不同,稳定币总市值与BTC存在协整关系(p=0.0042)。2026年两者同比相关性达0.743,近一年滚动相关高达0.891。状态依赖回归显示:当稳定币高速扩张时,BTC与美股显著负相关(β=-0.220);停滞时则弱正相关。这表明BTC同时受两套流动性系统驱动——传统金融体系与Crypto内部生态。
BTC的四张脸:状态依赖的资产属性
BTC并非单一标签资产,其行为取决于当下状态:(1)遇FOMC紧缩冲击时,为延迟重定价的宏观风险资产;(2)市场恐慌时,为高Beta放大器(P2阶段跌幅达标普2.69倍);(3)稳定币扩张期,为独立行情的内生Crypto资产;(4)平常日子里,或为提前反应风险的“金丝雀”。
结论:抛弃单线程思维,构建四层观察框架
简单“加息跌、降息涨”公式已失效。有效分析需综合四层:货币政策信号→债券与实际利率→股票风险偏好→Crypto内部流动性(稳定币状态)。BTC的Beta是VIX、趋势、制度断点与资金流的函数,而非固定常数。真正挑战在于判断下一次宏观冲击来临时,BTC将以哪张“脸”回应。