

Circle利润微薄:95%收入来自美债,近六成用于渠道分成
2026年第二季度,Circle实现总收入7.01亿美元,其中95.2%来自其USDC储备资产(主要为短期美国国债和现金类资产)产生的利息收益。然而,公司同期支付的分发及交易成本高达4.10亿美元,占总收入的59%,最终经营利润仅剩3440万美元。这一结构凸显稳定币商业模式的核心矛盾:发行商虽持有储备资产并获取初始收益,但真正决定利润留存的关键,在于谁能掌控用户的USDC余额。
渠道强势崛起:Coinbase分走近半收入,币安入股绑定长期利益
Coinbase是Circle最大的渠道合作伙伴。根据2023年协议,Coinbase不仅获得其平台上USDC余额对应的储备收益分成,还能在扣除其他生态参与者份额后,再拿走剩余基数的50%。2024年,Circle向Coinbase支付的相关分发成本达9.08亿美元;仅2026年第二季度,该部分支出就达3.246亿美元,占全部分发成本的近80%。与此同时,Coinbase平台上的USDC占比已从2022年的5%升至2024年的20%。
币安则复制并升级了这一模式。2024年11月起,Circle向币安支付月度激励费;2025年合作扩展至模块化钱包;2026年9月,币安以1亿美元认购Circle A类普通股,成为股东。此举使币安不仅继续获得余额激励,还分享Circle整体经营成果。双方协议聚焦新兴市场,旨在推动USDC国际扩张,减少对Coinbase的依赖。
补贴买的是增量还是存量?USDC流通量下滑暴露增长困境
Circle向渠道支付巨额费用,本意是换取新增USDC余额。但数据显示,2026年第二季度USDC流通量从770亿美元降至733亿美元,分发成本却同比上升1%。这表明资金更多用于争夺存量用户,而非扩大整体规模。为应对这一局面,Circle一方面通过股权锁定和五年协议将币安利益与USDC长期表现绑定,另一方面推出自研公链Arc,试图开辟不依赖传统渠道的新收入路径。
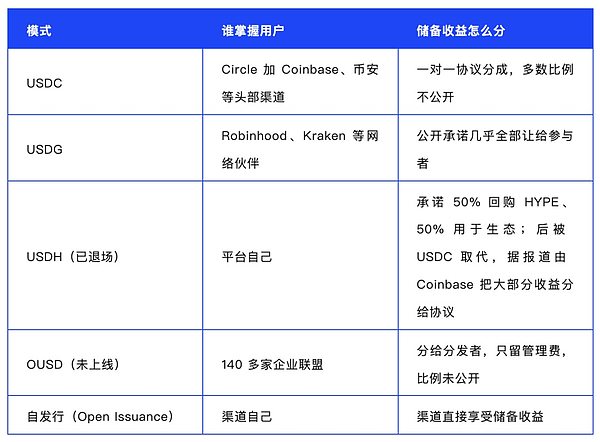
新玩家改写规则:USDG、USDH与Open USD直接让利生态
后来者不再沿用一对一谈判模式,而是将高比例收益返还写入产品机制。Paxos发行的USDG承诺“几乎全部”奖励返还给网络伙伴,流通量已超30亿美元;去中心化平台Hyperliquid推出的USDH,虽仅承诺50%收益用于代币回购,仍击败提供95%分成的对手,凸显生态控制力的重要性。更宏大的尝试是Open USD(OUSD),由Stripe、Visa、贝莱德和Coinbase等140余家企业联合发起,计划将储备收益直接分给参与方,仅保留管理费。分析指出,OUSD试图将“分成”从可谈判项变为默认规则。
渠道自建稳定币:Bridge平台赋能企业直接享收益
部分渠道选择绕过发行商,直接发行自有稳定币。Stripe旗下Bridge推出的Open Issuance平台,允许企业快速发行合规稳定币,并直接享有储备收益。Phantom钱包的CASH和MetaMask的mUSD均基于此平台构建。这一趋势进一步削弱传统发行商对收益分配的控制权。
用户能否分一杯羹?监管博弈决定最后一环
现行法规禁止稳定币发行商直接向持有人支付与持有相关的利息,但允许通过交易所等渠道以“奖励”形式间接返还。美国两党正在推进的CLARITY法案试图收紧此类操作,银行业团体多次呼吁堵住“类存款利息”漏洞。若监管全面禁止按余额发放奖励,渠道将无法向用户让利,收益分配链条将在平台处终止;若保留空间,竞争将升级为“谁能让渠道和用户都获益”。目前,持币人收益仍是唯一未被明确定价的部分。
结语:余额即权力,分配权决定利润归属
发行稳定币不等于掌握利润。真正值钱的是用户余额、入口控制权以及储备收益的分配规则。USDC背后的美债收益每天都在产生,但这笔钱先归谁、能否流到普通用户手中,仍是一场多方博弈的利益分配战。
本文内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。